¿Qué es el SoftPOS? El SoftPOS (del inglés Software Point of Sale) es una tecnología que convierte un dispositivo móvil comercial, como un smartphone, una tablet o una PDA con NFC, en un terminal de pago. Con él, un negocio puede aceptar tarjetas sin contacto y pagos con móvil o reloj sin necesidad de un datáfono físico. Todo el proceso de cobro lo gestiona una aplicación certificada que se ejecuta en el propio dispositivo.
En pocos años, esta tecnología ha pasado de ser una promesa a convertirse en una realidad. Los estándares de seguridad han madurado, Apple y Google la han integrado en sus sistemas y los proveedores de pago ya la ofrecen en España. En esta guía explicamos de forma neutral qué es el SoftPOS, cómo funciona, qué necesitas para usarlo, qué nivel de seguridad ofrece y en qué casos tiene sentido para tu negocio.
Vídeo: qué es el SoftPOS explicado en 2 minutos
Si prefieres verlo, en este vídeo resumimos qué es el SoftPOS, cómo ha evolucionado el cobro presencial y qué cambia cuando se integra con el software de venta.
El SoftPOS en 30 segundos
- Qué es: un software certificado que convierte un móvil o una tablet con NFC en un terminal de pago.
- Qué acepta: tarjetas contactless de débito, crédito y prepago, y pagos con carteras digitales como Apple Pay o Google Pay.
- Qué necesitas: un dispositivo compatible, conexión a internet y un proveedor de pagos que ofrezca SoftPOS.
- Seguridad: las soluciones se certifican con el estándar PCI MPoC o con sus antecesores, PCI CPoC y PCI SPoC.
- Otros nombres: Tap to Pay, Tap to Phone, Tap on Phone o «datáfono en el móvil».
En esta guía:
- Qué es el SoftPOS: definición y significado
- Cómo funciona un SoftPOS paso a paso
- Requisitos: qué necesitas para empezar
- Diferencias con el datáfono tradicional y el mPOS
- ¿Es seguro el SoftPOS? Certificaciones y normativa
- Ventajas y limitaciones
- Para qué negocios tiene sentido
- SoftPOS independiente o integrado
- Cómo elegir una solución: checklist
- El SoftPOS en España
- Preguntas frecuentes
Qué es el SoftPOS: definición y significado
El término SoftPOS une dos palabras: software y POS (point of sale, punto de venta). La idea es sencilla: la función de terminal de pago deja de depender de un aparato específico y pasa a ser una aplicación.
Tradicionalmente, aceptar una tarjeta exigía un datáfono. Se trata de un equipo diseñado solo para cobrar, con lector de chip y banda magnética, teclado físico para el PIN y hardware de seguridad propio. El SoftPOS traslada esas funciones al software. Así, la antena NFC del dispositivo actúa como lector de tarjetas y la pantalla táctil hace de teclado.
En el sector se habla de dispositivos COTS (Commercial Off-The-Shelf), es decir, equipos comerciales de uso general que se compran en cualquier tienda. Por eso, el SoftPOS permite cobrar con el mismo móvil, tablet o PDA que el negocio ya usa para tomar pedidos, gestionar el inventario o hacer el check-in de sus clientes. Si te interesa cómo hemos llegado hasta aquí, repasamos la evolución completa en nuestra historia de los terminales de pago.
Otros nombres: Tap to Pay, Tap to Phone y Tap on Phone
Vas a encontrar el mismo concepto con nombres distintos según quién lo ofrezca:
- Tap to Pay en iPhone: la función de Apple que permite aceptar pagos sin contacto con un iPhone a través de apps de proveedores de pago.
- Tap to Pay en Android: asimismo, es la denominación que usan muchos proveedores para su SoftPOS en dispositivos Android.
- Tap to Phone (Visa) y Tap on Phone (Mastercard): los programas con los que las marcas de tarjetas impulsan la aceptación en dispositivos móviles.
Conviene no confundirlo con el TPV virtual. En España, ese término se refiere a la pasarela de pago para vender por internet, no a cobrar en persona con el móvil.
Cómo funciona un SoftPOS paso a paso
Para el cliente, pagar en un SoftPOS es idéntico a pagar en un datáfono sin contacto. Por dentro, sin embargo, el proceso sigue estos pasos:
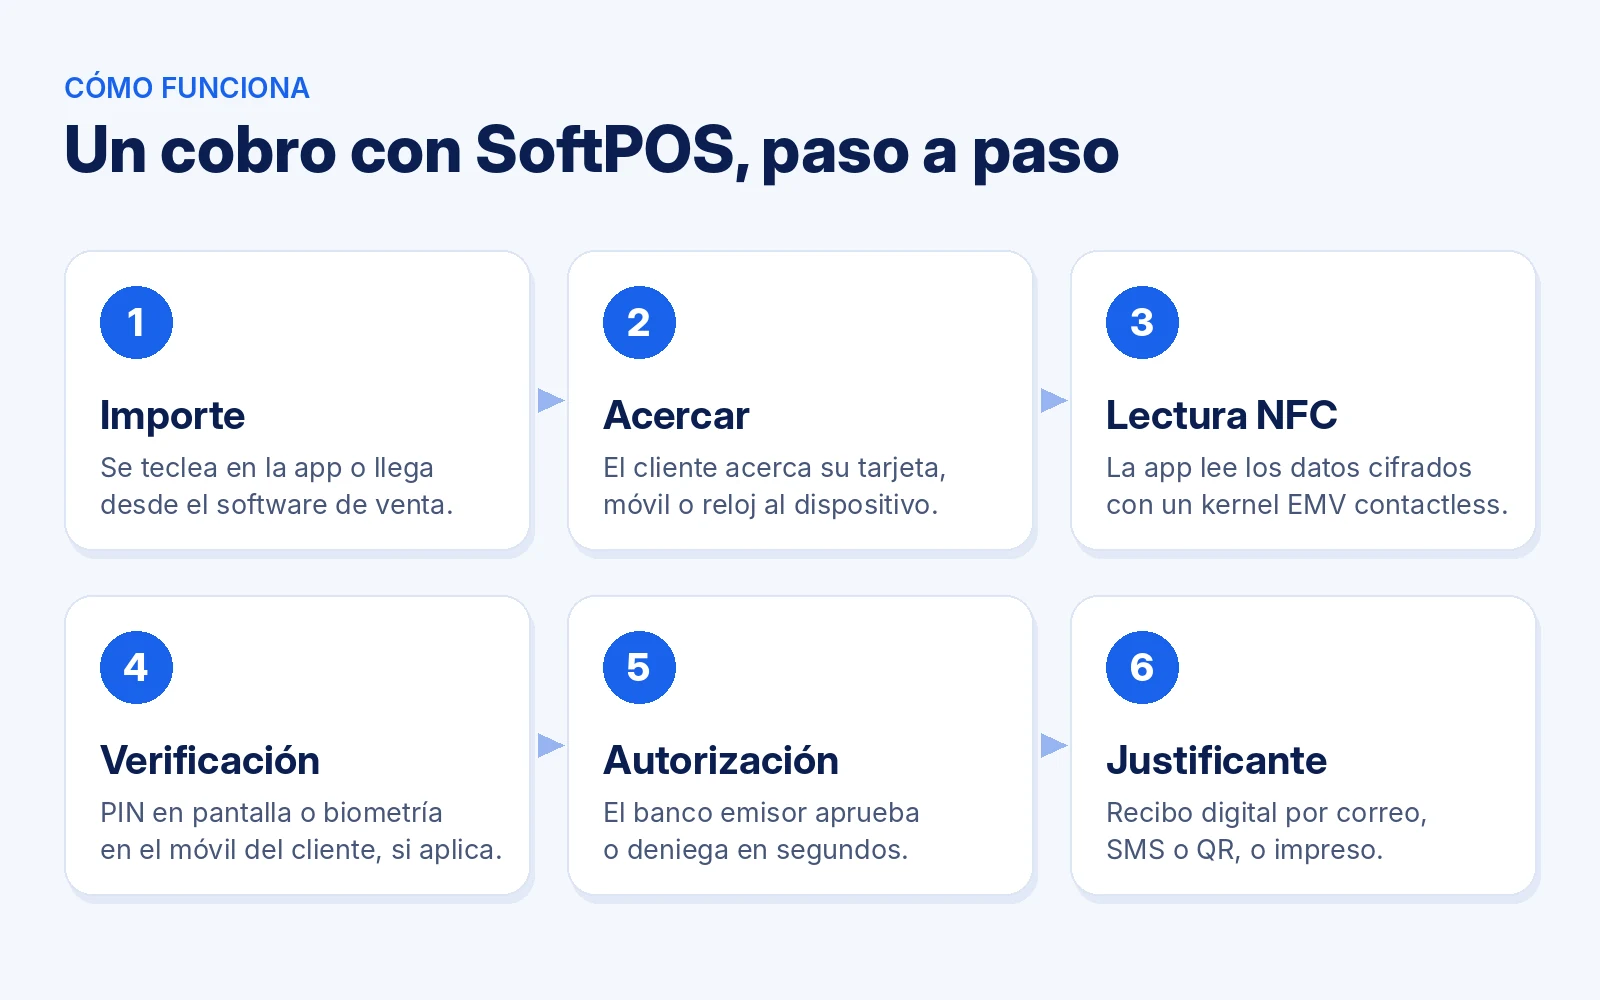
- Se introduce el importe. El vendedor lo teclea en la app o, en las soluciones integradas, llega directamente desde el software de venta.
- El cliente acerca su tarjeta, móvil o reloj a la parte trasera del dispositivo, donde se encuentra la antena NFC.
- La app lee los datos de forma cifrada. Para ello usa un kernel EMV contactless, la misma lógica de lectura que emplean los datáfonos.
- Se verifica al titular si hace falta. Según el importe y el medio de pago, el cliente puede tener que introducir su PIN en la pantalla.
- La operación viaja cifrada al proveedor de pagos y, desde ahí, a la red de procesamiento, a la marca de la tarjeta y al banco emisor, que la autoriza o la deniega.
- Se muestra el resultado en segundos. Después se genera un justificante digital por correo, SMS o QR, o uno impreso si el equipo dispone de impresora.
Qué pagos acepta
- Tarjetas contactless de débito, crédito y prepago de las principales marcas.
- Carteras digitales en el móvil, como Apple Pay, Google Pay o Samsung Wallet.
- También relojes, pulseras y otros dispositivos de pago wearables.
En cambio, un SoftPOS no puede leer tarjetas que solo tienen chip de contacto o banda magnética, ya que el móvil no dispone de esos lectores. Para esos casos se necesita un lector externo o un datáfono.
¿Qué pasa si el pago supera los 50 euros?
En España, los pagos sin contacto de hasta 50 euros no suelen pedir PIN. Por encima de esa cifra, el banco emisor exige autenticación reforzada. También puede exigirla en importes menores, porque la normativa europea PSD2 fija límites acumulados de 150 euros o de cinco pagos contactless seguidos sin autenticar.
Un SoftPOS resuelve esta situación de dos maneras:
- PIN en pantalla (PIN on glass): el cliente teclea su PIN en la pantalla del dispositivo del comercio, con un teclado protegido y aleatorio.
- Autenticación en el dispositivo del cliente: cuando se paga con móvil o reloj, el propio cliente se identifica con su huella, su rostro o su código de desbloqueo.
Por este motivo, antes de elegir una solución, comprueba que incluye el PIN en pantalla. Sin esa función, los cobros de importe alto con tarjeta física pueden ser rechazados.
Requisitos: qué necesitas para empezar
Los requisitos concretos dependen de cada proveedor, pero en general son estos:
- Un dispositivo compatible: un smartphone, una tablet o una PDA Android con NFC, o un iPhone compatible con Tap to Pay (iPhone XS o posterior).
- Un sistema operativo actualizado: muchos proveedores exigen Android 12 o superior con parches de seguridad recientes. Además, el equipo no debe estar rooteado ni tener activado el modo desarrollador. En iPhone se recomienda la última versión de iOS.
- Conexión a internet: por wifi o datos móviles, ya que hay que enviar la operación y recibir la autorización.
- Un proveedor de pagos: un banco, una entidad de pago o una pasarela que ofrezca SoftPOS y que liquide los cobros en tu cuenta.
- La aplicación de cobro: descargada de la tienda oficial o integrada en la app de tu negocio mediante un SDK.
Antes de comprar dispositivos, pide a tu proveedor la lista de modelos compatibles. No todas las PDA o tablets profesionales superan los controles de integridad que exige un SoftPOS certificado.
Diferencias con el datáfono tradicional y el mPOS
Además del datáfono clásico existe el mPOS (mobile POS): un pequeño lector de tarjetas que se conecta al móvil por Bluetooth. El SoftPOS va un paso más allá y elimina también ese lector.
| Criterio | Datáfono tradicional | mPOS (lector + móvil) | SoftPOS |
|---|---|---|---|
| Hardware | Terminal dedicado | Lector externo emparejado con el móvil | Ninguno adicional |
| Formas de pago | Chip, banda y contactless | Chip, banda y contactless | Contactless (tarjeta, móvil y reloj) |
| Entrada del PIN | Teclado físico | Teclado del lector | En pantalla, según la solución |
| Inversión inicial | Alta (compra o alquiler) | Media | Baja |
| Puesta en marcha | Envío e instalación del equipo | Emparejar el lector | Instalar una app |
| Movilidad | Limitada | Alta | Máxima |
| Ticket | Impreso | Digital o impreso | Digital o impreso con impresora |
No se trata de que una opción sustituya a las demás. De hecho, muchos negocios combinan datáfonos en la caja principal con SoftPOS en la sala, la terraza o la cola.
¿Es seguro el SoftPOS? Certificaciones y normativa
Sí, siempre que la solución esté certificada. Un smartphone no se diseñó como terminal de pago, de modo que la seguridad se apoya en varias capas de software y en una supervisión continua del dispositivo.
PCI MPoC, el estándar de referencia
El PCI Security Standards Council (PCI SSC) es el organismo creado por las grandes marcas de tarjetas para fijar los requisitos de seguridad de la industria. En 2022 publicó PCI MPoC (Mobile Payments on COTS), el estándar que certifica la aceptación de pagos en dispositivos comerciales. Su versión 1.1 llegó en noviembre de 2024.
Entre otros requisitos, MPoC exige:
- Un servicio de atestación y monitorización que comprueba de forma continua la integridad del dispositivo y bloquea las operaciones si detecta manipulación, root o malware.
- Un ciclo de desarrollo de software seguro y pruebas de penetración independientes cada año.
- Un back-end que cumpla PCI DSS y, para el PIN, la certificación PCI PIN.
MPoC sustituye en la práctica a dos estándares anteriores: PCI CPoC, centrado en pagos sin contacto, y PCI SPoC, centrado en la introducción del PIN por software. El PCI SSC ha anunciado su retirada progresiva con un periodo que va del 1 de mayo al 31 de octubre de 2026. A partir de esa fecha no admitirá nuevas solicitudes de certificación, aunque las soluciones ya listadas mantienen su validez hasta que caduquen (boletín oficial del PCI SSC).
Otras capas de protección
- Cifrado de extremo a extremo: los datos de la tarjeta se cifran desde la lectura hasta el procesador.
- Sin almacenamiento local: además, el número de la tarjeta no se guarda en el dispositivo del comercio.
- Aislamiento: el módulo de pago funciona separado del resto de aplicaciones.
- Tokenización: cuando el cliente paga con móvil o reloj, se transmite un token en lugar del número real de la tarjeta.
Un consejo práctico: pide a tu proveedor la referencia de su certificación y compruébala en el listado público del PCI SSC.
Ventajas para los negocios
- Menos hardware: no hay que comprar, alquilar, almacenar ni reparar terminales dedicados.
- Puesta en marcha inmediata: abrir un nuevo punto de cobro consiste en instalar una app, algo muy útil en temporada alta o en eventos.
- Cobro en cualquier lugar: en la mesa, en la terraza, en la habitación del hotel, en el probador o en casa del cliente.
- Menos colas: además, el personal puede cobrar mientras el cliente espera en la fila.
- Un único dispositivo: por ejemplo, la misma PDA sirve para tomar pedidos, consultar el stock y cobrar.
- Tickets digitales: se envían por correo o SMS y, además, facilitan las devoluciones.
- Escalabilidad: asimismo, dar de alta nuevas cajas o tiendas es cuestión de minutos.
Limitaciones que debes conocer
- Solo contactless: no acepta tarjetas de chip de contacto ni de banda magnética.
- Depende del dispositivo: también influyen la batería, la posición de la antena NFC y las actualizaciones del sistema.
- Necesita conexión: sin internet no se puede autorizar el pago, y los modos sin conexión son limitados.
- Ticket en papel: si tu negocio lo necesita, tendrás que añadir una impresora.
- Entornos desatendidos: MPoC está pensado para cobros atendidos por personal del comercio. Para quioscos y vending se siguen usando terminales específicos.
- Caja de alto volumen: por último, en un mostrador con mucho tránsito un terminal fijo puede resultar más cómodo.
¿Para qué negocios tiene sentido?
El SoftPOS aporta más valor allí donde el cobro se mueve con el cliente o donde ya se usan dispositivos móviles:
- Restauración: cobro en sala, barra y terraza sin desplazarse a la caja.
- Hoteles: por ejemplo, en recepción, servicio de habitaciones, spa, grupos y eventos.
- Retail: venta asistida en tienda, tiendas efímeras y cadenas con muchas cajas.
- Reparto y servicios a domicilio: logística, técnicos de mantenimiento o profesionales sanitarios.
- Eventos, ferias y mercados: en estos casos, además, los puntos de venta temporales se activan y desactivan en minutos.
- Transporte y turismo: taxis, VTC, visitas guiadas y alquileres.
- Estaciones de servicio: cobro asistido en pista o en tienda.
- Autónomos y profesionales: fisioterapeutas, peluqueros, formadores o reformistas.
SoftPOS independiente o integrado: la diferencia clave
No todos los SoftPOS funcionan igual. Para elegir bien, conviene distinguir entre dos modelos.
Modelo independiente
Es una app que facilita un banco o un adquirente. El vendedor teclea el importe a mano y cada cobro queda ligado a esa entidad. Resulta sencillo y rápido de activar, por lo que encaja bien con autónomos y pequeños comercios. Sin embargo, obliga a conciliar a mano lo que registra el software de venta con lo que se ha cobrado.
Modelo integrado en el software de venta
En este caso, la lógica de pago se integra en la aplicación del negocio, ya sea un TPV, un PMS hotelero, un ERP o una app de reparto. Para ello se usa un SDK, una API o una integración entre aplicaciones. El importe llega solo, sin errores de tecleo, y cada cobro queda vinculado a su ticket, a su mesa o a su habitación.
Algunas plataformas de integración son, además, multiadquirente. Es decir, conectan con varios procesadores de pago (en España, por ejemplo, con las redes de Redsys y CECA) y permiten trabajar con más de un banco o cambiar de entidad sin modificar el software. Para empresas con varios puntos de venta o con software propio, este modelo suele marcar la diferencia en la operativa diaria y en la conciliación.
Cómo elegir una solución: checklist
- Certificación: ¿cuenta con PCI MPoC, o con CPoC o SPoC vigentes? ¿Aparece en el listado del PCI SSC?
- PIN en pantalla: ¿permite cobrar más de 50 euros con tarjeta física?
- Dispositivos: ¿funciona en Android, en iPhone o en ambos? ¿Qué modelos de PDA admite?
- Integración: ¿ofrece SDK, API o integración entre apps con tu TPV, PMS o ERP?
- Adquirentes: ¿te ata a un único banco o puedes trabajar con varios?
- Costes: comisión por operación, cuotas mensuales y coste de alta.
- Gestión de la flota: altas y bajas de usuarios y equipos, permisos y compatibilidad con herramientas MDM.
- Conciliación: panel de control, informes y exportación de datos.
- Funciones avanzadas: devoluciones, preautorizaciones, propinas y pago en divisa.
- Soporte: horario, idioma y tiempos de respuesta.
El SoftPOS en España: situación actual y tendencias
España reúne las condiciones para que el SoftPOS crezca con rapidez. Según datos del Banco de España recogidos por Forbes, más del 80 % de las operaciones con tarjeta en el punto de venta ya son contactless.
- Android: varias entidades y pasarelas ofrecen SoftPOS en Android desde hace años, tanto en móviles como en PDA profesionales.
- iPhone: Tap to Pay en iPhone está disponible en España desde el 26 de junio de 2025, y otros proveedores se han ido sumando después.
- Normativa: la transición hacia PCI MPoC culmina en 2026 con la retirada de CPoC y SPoC para nuevas certificaciones.
- Mercado: Juniper Research calcula que el valor de las transacciones SoftPOS en el mundo pasará de 23.900 millones de dólares en 2025 a 540.000 millones en 2030.
Las tendencias apuntan a una mayor integración con el software de gestión, al uso de varios adquirentes y a nuevos métodos de pago en tienda, como Bizum en el comercio físico.
Preguntas frecuentes sobre el SoftPOS
¿Qué es el SoftPOS en pocas palabras?
Es un software certificado que convierte un móvil, una tablet o una PDA con NFC en un terminal de pago. Permite aceptar tarjetas contactless y pagos con móvil o reloj sin datáfono.
¿SoftPOS y Tap to Pay son lo mismo?
Sí, en la práctica. Tap to Pay es el nombre comercial que usan Apple y muchos proveedores para su SoftPOS. Tap to Phone y Tap on Phone son los nombres de los programas de Visa y Mastercard.
¿Puedo usar mi móvil personal para cobrar?
Técnicamente sí, si es compatible y cumple los requisitos de seguridad. Aun así, para un uso profesional se recomiendan dispositivos dedicados o gestionados por la empresa, sobre todo cuando los usan varios empleados.
¿Funciona el SoftPOS sin internet?
Por lo general, no. Necesita conexión para autorizar cada pago. Algunas soluciones ofrecen modos sin conexión muy limitados, y en ellos el comercio asume el riesgo de impago.
¿Se pueden cobrar más de 50 euros?
Sí. Si el cliente paga con móvil o reloj, se identifica en su propio dispositivo. Si paga con tarjeta física, la solución debe permitir introducir el PIN en la pantalla.
¿Cuánto cuesta un SoftPOS?
Depende del proveedor. Lo habitual es pagar una comisión por operación y, en algunos casos, una cuota mensual por dispositivo. No hay coste de hardware adicional si ya dispones de un equipo compatible.
¿Qué diferencia hay entre SoftPOS y TPV virtual?
El SoftPOS sirve para cobrar en persona con un dispositivo móvil. El TPV virtual, en cambio, es la pasarela de pago que se usa para vender por internet.
¿Qué es PCI MPoC?
Es el estándar del PCI Security Standards Council para certificar la seguridad de los pagos en dispositivos comerciales. Abarca los pagos sin contacto, el PIN en pantalla y la monitorización continua del dispositivo.
¿Sustituye el SoftPOS al datáfono?
En muchos casos lo complementa. Es ideal para cobrar en movilidad y abrir nuevos puntos de venta. Por su parte, el datáfono sigue siendo útil para las tarjetas sin contactless, la caja de alto volumen y los entornos desatendidos.
Conclusión
Saber qué es el SoftPOS ayuda a entender hacia dónde va el cobro presencial: menos hardware dedicado y más software certificado sobre dispositivos que el negocio ya utiliza. La tecnología está madura, cuenta con un estándar de seguridad propio y ya está disponible en España tanto en Android como en iPhone.
La clave está en elegir bien. Comprueba la certificación, el PIN en pantalla y los dispositivos compatibles. Y, sobre todo, decide si te basta una app independiente o necesitas un SoftPOS integrado con tu software de venta y con libertad para elegir banco.
En PAYTEF trabajamos con SoftPOS integrado y multiadquirente para empresas con software propio. Si quieres saber más, consulta nuestras soluciones de pago presencial o habla con un experto.